Wenn Forderungen zum Risiko werden
02.11.2026

Offene Forderungen gehören zum Wirtschaftsalltag. Für Unternehmen sind sie zunächst ein normaler Bestandteil ihrer Geschäftsbeziehungen. Problematisch wird es, wenn vereinbarte Zahlungen ausbleiben, Zahlungsziele wiederholt überschritten werden oder Forderungen dauerhaft nicht realisiert werden können. Was zunächst wie ein einzelner Zahlungsverzug aussieht, kann sich zu einer ernsthaften Belastung der Liquidität entwickeln.
Für Kreditinstitute ist diese Entwicklung aus zwei Perspektiven relevant. Einerseits stehen sie selbst vor der Aufgabe, eigene notleidende und bereits gekündigte Forderungen wirtschaftlich sinnvoll zu bearbeiten. Andererseits begleiten sie Unternehmen, deren finanzielle Stabilität maßgeblich davon abhängt, dass aus erbrachten Leistungen auch tatsächlich Zahlungseingänge werden.
Damit ist Forderungsmanagement weit mehr als die Durchsetzung offener Ansprüche. Es berührt zentrale Fragen der Liquiditätssicherung, des Kreditrisikomanagements und der wirtschaftlichen Handlungsfähigkeit.
Gerade mittelständische Unternehmen sind häufig darauf angewiesen, dass ihre Kunden vereinbarte Zahlungsziele einhalten. Löhne, Lieferantenrechnungen, Mieten und laufende Betriebskosten müssen unabhängig davon bezahlt werden, ob eigene Forderungen bereits beglichen wurden.
Bleiben Zahlungseingänge aus, entsteht eine Finanzierungslücke. Je nach Umfang und Dauer der Außenstände kann diese dazu führen, dass vorhandene Liquiditätsreserven aufgezehrt oder zusätzliche Kreditlinien in Anspruch genommen werden müssen.
Besonders kritisch wird die Situation, wenn sich Zahlungsverzögerungen häufen. Ein Unternehmen kann wirtschaftlich erfolgreich arbeiten, Aufträge gewinnen und Umsätze erzielen – und dennoch in Liquiditätsschwierigkeiten geraten, weil die entsprechenden Mittel nicht rechtzeitig zufließen.
Für finanzierende Banken ist diese Unterscheidung wesentlich. Gute Umsatzzahlen allein sagen wenig darüber aus, wie zuverlässig ein Unternehmen seine kurzfristigen Zahlungsverpflichtungen erfüllen kann. Neben Ertragslage und Eigenkapitalausstattung verdient deshalb auch die Entwicklung der offenen Forderungen Aufmerksamkeit.
Ein konsequentes Forderungsmanagement kann dazu beitragen, solche Belastungen frühzeitig zu begrenzen. Es schafft Transparenz über ausstehende Zahlungen, ermöglicht eine strukturierte Ansprache säumiger Kunden und unterstützt Unternehmen dabei, ihre Außenstände wirtschaftlich sinnvoll zu bearbeiten.
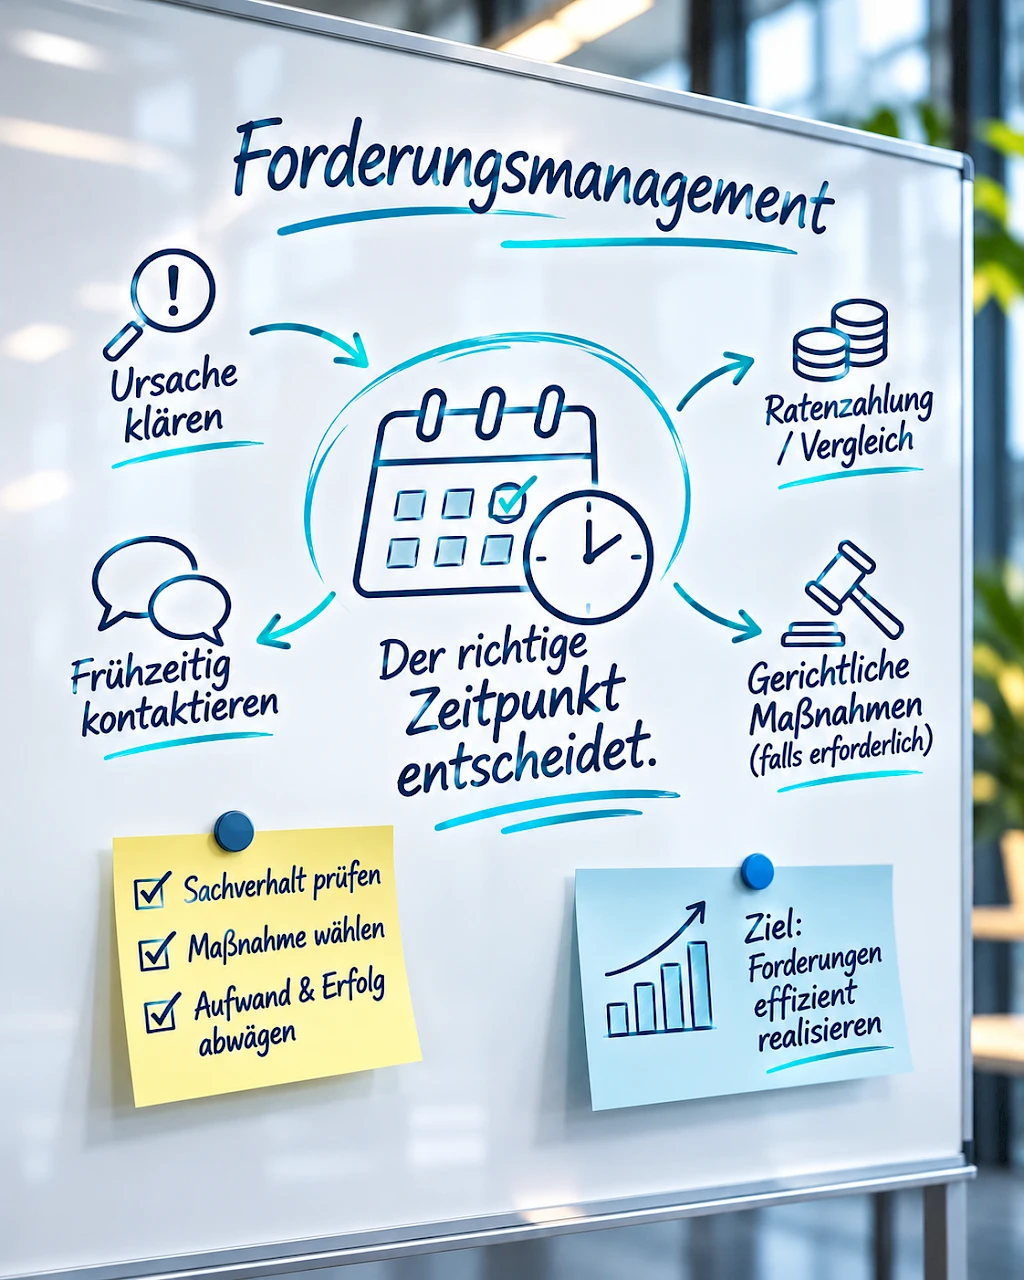
Wie erfolgreich eine offene Forderung realisiert werden kann, hängt nicht allein von ihrer rechtlichen Durchsetzbarkeit ab. Auch der Zeitpunkt und die Art der Bearbeitung spielen eine wichtige Rolle.
Je länger eine Forderung unbearbeitet bleibt, desto schwieriger kann ihre Realisierung werden. Ansprechpartner sind möglicherweise nicht mehr erreichbar, wirtschaftliche Verhältnisse verändern sich oder die Dokumentation des ursprünglichen Geschäftsvorgangs wird aufwendiger.
Gleichzeitig ist nicht jeder Zahlungsverzug Ausdruck einer dauerhaften Zahlungsunfähigkeit. Hinter ausbleibenden Zahlungen können kurzfristige Liquiditätsengpässe, organisatorische Probleme oder auch Einwendungen gegen die zugrunde liegende Forderung stehen.
Professionelles Forderungsmanagement muss deshalb unterscheiden, welche Maßnahmen im jeweiligen Fall angemessen und wirtschaftlich sinnvoll sind.
Eine frühzeitige Kontaktaufnahme kann beispielsweise helfen, die Ursache eines Zahlungsverzugs zu klären. Besteht grundsätzlich Zahlungsbereitschaft, können tragfähige Ratenzahlungsvereinbarungen oder Vergleiche eine sinnvolle Alternative zu gerichtlichen Maßnahmen darstellen.
Wo außergerichtliche Lösungen nicht zum Erfolg führen, können gerichtliche Mahnverfahren und gegebenenfalls weitere rechtliche Schritte erforderlich werden. Entscheidend ist dabei, den Aufwand der Bearbeitung, die Erfolgsaussichten und die wirtschaftliche Situation des Schuldners gemeinsam zu betrachten.
Der wirtschaftliche Erfolg bemisst sich somit nicht an der Anzahl eingeleiteter Maßnahmen, sondern daran, ob Forderungen mit einem angemessenen Ressourceneinsatz realisiert werden können.
Was für Unternehmen gilt, stellt Kreditinstitute vor vergleichbare Herausforderungen – allerdings unter anderen organisatorischen und regulatorischen Rahmenbedingungen.
Die Bearbeitung notleidender, gekündigter oder bereits titulierter Forderungen kann sich über viele Jahre erstrecken. Neben der eigentlichen Beitreibung müssen Zahlungsvereinbarungen überwacht, wirtschaftliche Veränderungen berücksichtigt, rechtliche Fristen beachtet und Bearbeitungsschritte nachvollziehbar dokumentiert werden.
Gerade langfristige Forderungsbestände erfordern eine kontinuierliche Betreuung. Auch wenn eine Forderung bereits abgeschrieben wurde, bedeutet dies nicht zwangsläufig, dass sie wirtschaftlich dauerhaft wertlos ist. Verändern sich die Einkommens- oder Vermögensverhältnisse eines Schuldners, können sich neue Realisierungsmöglichkeiten ergeben.
Allerdings ist eine gleich intensive Bearbeitung sämtlicher Forderungen weder erforderlich noch wirtschaftlich sinnvoll. Vielmehr kommt es darauf an, die vorhandenen Bestände differenziert zu betrachten und Maßnahmen an den jeweiligen Erfolgsaussichten auszurichten.
Für Banken entsteht daraus eine organisatorische Herausforderung: Die langfristige Betreuung bestehender Forderungen muss mit der Bearbeitung aktueller Problemengagements in Einklang gebracht werden.
Werden dafür dauerhaft umfangreiche interne Ressourcen gebunden, fehlen diese möglicherweise an anderer Stelle. Eine klare Aufgabenverteilung, standardisierte Prozesse und die Zusammenarbeit mit spezialisierten Dienstleistern können deshalb zur wirtschaftlicheren Steuerung beitragen.
Mit zunehmender Zahl und Komplexität der Forderungen gewinnt auch die Qualität der verfügbaren Informationen an Bedeutung.
Eine wirtschaftlich sinnvolle Bearbeitung setzt voraus, dass Forderungsstände, Zahlungseingänge, getroffene Vereinbarungen und relevante Veränderungen nachvollziehbar dokumentiert werden. Bei größeren Beständen ist dies ohne geeignete digitale Unterstützung nur mit erheblichem Aufwand möglich.
Digitale Prozesse können dazu beitragen, Informationen systematisch bereitzustellen, wiederkehrende Bearbeitungsschritte zu standardisieren und die Transparenz über den aktuellen Bearbeitungsstand zu erhöhen.
Für Kreditinstitute ist insbesondere die Einbindung in bestehende Arbeitsabläufe relevant. Medienbrüche, manuelle Datenübertragungen und aufwendige Abstimmungen verursachen zusätzlichen Aufwand und erhöhen die Fehleranfälligkeit.
Gleichzeitig müssen Datenschutz, Informationssicherheit und eine nachvollziehbare Dokumentation gewährleistet bleiben.
Digitalisierung ersetzt dabei weder die wirtschaftliche Bewertung eines Engagements noch die individuelle Entscheidung über geeignete Maßnahmen. Sie schafft vielmehr die Voraussetzungen dafür, dass diese Entscheidungen auf einer verlässlichen Informationsgrundlage getroffen werden können.
Für Volksbanken und Raiffeisenbanken endet die wirtschaftliche Betrachtung nicht bei den eigenen Forderungsbeständen. Gerade im regionalen Firmenkundengeschäft sind sie eng mit der wirtschaftlichen Entwicklung ihrer Kunden verbunden.
Wenn ein mittelständisches Unternehmen dauerhaft hohe Außenstände aufbaut, kann dies seine Fähigkeit beeinträchtigen, laufende Verpflichtungen zu erfüllen. Im ungünstigen Fall wirkt sich die angespannte Liquiditätssituation auch auf die Bedienung bestehender Kredite aus.
Damit besteht ein unmittelbarer Zusammenhang zwischen dem Forderungsmanagement eines Unternehmens und der Risikosituation seiner finanzierenden Bank.
Ein funktionierendes Debitorenmanagement kann helfen, Zahlungsverzögerungen frühzeitig zu erkennen und geeignete Gegenmaßnahmen einzuleiten. Wo interne Mahnprozesse nicht mehr ausreichen, kann die Einbindung eines professionellen Inkassodienstleisters sinnvoll sein.
Für Banken ergibt sich daraus eine zusätzliche Perspektive in der Firmenkundenbetreuung. Neben klassischen Finanzierungs- und Liquiditätslösungen können sie ihre Kunden auf Möglichkeiten hinweisen, offene Forderungen professionell bearbeiten zu lassen.
Das bedeutet nicht, dass die Bank selbst zum Inkassodienstleister werden muss. Vielmehr kann sie auf spezialisierte Partner zurückgreifen, die über die erforderlichen Prozesse und Erfahrungen verfügen.
Eine solche Unterstützung kann zur wirtschaftlichen Stabilisierung des Firmenkunden beitragen und damit mittelbar auch im Interesse der finanzierenden Bank liegen.
Bei der Bearbeitung offener Forderungen stehen wirtschaftliche Interessen im Vordergrund. Dennoch lässt sich erfolgreiches Forderungsmanagement nicht allein auf möglichst hohe Rückflüsse reduzieren.
Insbesondere für genossenschaftliche Kreditinstitute spielt der verantwortungsvolle Umgang mit Kunden und Geschäftspartnern eine wichtige Rolle.
Das gilt auch dann, wenn Forderungen bereits gekündigt wurden oder eine Geschäftsbeziehung wirtschaftlich belastet ist.
Eine konsequente Forderungsbearbeitung und ein respektvoller Umgang mit Schuldnern schließen sich nicht aus. Vielmehr können individuelle Zahlungsvereinbarungen und realistische Vergleiche dazu beitragen, wirtschaftlich tragfähige Ergebnisse zu erzielen.
Voraussetzung ist eine sachgerechte Einschätzung der jeweiligen Situation. Wo eine einvernehmliche Lösung möglich und wirtschaftlich sinnvoll ist, sollte diese geprüft werden. Wo entsprechende Voraussetzungen fehlen, müssen Forderungen konsequent weiterverfolgt werden.
Gerade darin zeigt sich die Qualität professionellen Forderungsmanagements: Es verbindet wirtschaftliche Zielsetzungen mit nachvollziehbaren Entscheidungen und einem angemessenen Vorgehen.
Die Anforderungen an ein professionelles Forderungsmanagement reichen heute von der außergerichtlichen Bearbeitung über gerichtliche Verfahren bis zur langfristigen Überwachung bestehender Forderungen. Hinzu kommen digitale Prozesse, rechtliche Fragestellungen und die wirtschaftliche Bewertung unterschiedlicher Bearbeitungsstrategien.
Nicht jedes Unternehmen und nicht jedes Kreditinstitut kann oder möchte diese Aufgaben vollständig mit eigenen Ressourcen abdecken.
Die Zusammenarbeit mit spezialisierten Dienstleistern kann deshalb eine sinnvolle Ergänzung darstellen. Voraussetzung ist, dass die jeweiligen Prozesse zu den Anforderungen des Auftraggebers passen und eine transparente Zusammenarbeit ermöglichen.
Die HFI innerhalb der BAG-Gruppe ist auf die Bearbeitung und Realisierung von Forderungen spezialisiert. Sie unterstützt Volksbanken und Raiffeisenbanken unter anderem bei der Bearbeitung gekündigter Forderungen, der langfristigen Forderungsüberwachung und der Abwicklung bestehender Forderungsbestände.
Darüber hinaus übernimmt sie auch das Forderungsmanagement für gewerbliche Unternehmen, beispielsweise bei offenen Forderungen aus Warenlieferungen. Damit verbindet die HFI zwei Bereiche, die wirtschaftlich eng miteinander verknüpft sind: die Forderungsbearbeitung der Banken und die Liquiditätssicherung ihrer Firmenkunden.
Für Kreditinstitute eröffnet diese Verbindung die Möglichkeit, sowohl eigene Bearbeitungsprozesse zu entlasten als auch gewerblichen Kunden den Zugang zu professionellem Forderungsmanagement zu erleichtern.
Offene Forderungen sind zunächst ein normaler Bestandteil wirtschaftlicher Tätigkeit. Werden sie jedoch nicht rechtzeitig und strukturiert bearbeitet, können daraus erhebliche Belastungen entstehen.
Für Unternehmen geht es dabei vor allem um die Sicherung ihrer Liquidität. Für Banken stehen zusätzlich die wirtschaftliche Bearbeitung eigener Forderungsbestände, die effiziente Nutzung interner Ressourcen und die Begrenzung von Kreditrisiken im Mittelpunkt.
Beide Perspektiven sind eng miteinander verbunden.
Professionelles Forderungsmanagement sollte deshalb nicht erst dann beginnen, wenn sämtliche außergerichtlichen Möglichkeiten ausgeschöpft sind. Entscheidend sind frühzeitige Informationen, geeignete Bearbeitungsprozesse und eine wirtschaftlich fundierte Entscheidung über das weitere Vorgehen.
Wer Forderungsmanagement auf diese Weise versteht, betrachtet es nicht ausschließlich als Instrument zur Beitreibung offener Ansprüche, sondern als Bestandteil einer vorausschauenden Liquiditäts- und Risikosteuerung.
Diesen Artikel teilen:


